اطلاعیه شماره 44 سازمان امور مالیاتی کشور | راهنمای ثبت صورتحساب الکترونیکی و عدم الزام به تکرار
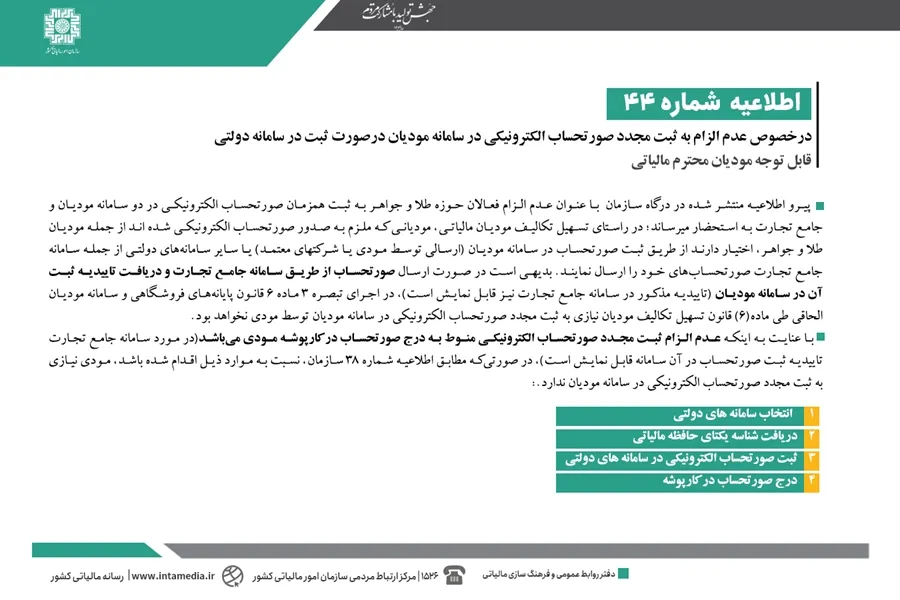
بر اساس اطلاعیه شماره 44، مودیان مالیاتی از جمله فعالان طلا و جواهر که صورتحساب خود را در سامانههای دولتی مانند سامانه جامع تجارت ثبت کرده و تاییدیه دریافت نمودهاند، نیازی به ثبت مجدد صورتحساب الکترونیکی در سامانه مودیان ندارند. رعایت چهار شرط اطلاعیه 38 از جمله دریافت شناسه یکتای حافظه مالیاتی الزامی است.
صورتحساب الکترونیکی | راهنمای ثبت و عدم الزام به تکرار
مودیان محترم مالیاتی که ملزم به صدور صورتحساب الکترونیکی هستند، در راستای تسهیل تکالیف قانونی، دیگر نیازی به ثبت مجدد این اسناد در سامانه مودیان ندارند، مشروط بر اینکه این فرآیند قبلاً از طریق یکی از سامانههای دولتی مورد تایید سازمان امور مالیاتی انجام شده و تاییدیه ثبت آن در کارپوشه مودی قابل مشاهده باشد. این رویه جدید، فرآیند اجرای قانون پایانههای فروشگاهی و سامانه مودیان را برای مودیان، از جمله مودیان طلا و جواهر، سادهتر میکند.
در یک نگاه: تسهیل ثبت صورتحساب
- هدف اصلی، تسهیل تکالیف مودیان محترم مالیاتی است.
- امکان ثبت صورتحساب از طریق سامانه مودیان یا سایر سامانههای دولتی وجود دارد.
- ثبت مجدد صورتحساب الکترونیکی در سامانه مودیان ضروری نیست.
- عدم الزام منوط به دریافت تاییدیه ثبت و نمایش آن در کارپوشه است.
- این امکان مطابق تبصره 3 ماده 6 قانون پایانه های فروشگاهی فراهم شده است.
اختیارات قانونی مودیان برای ارسال صورتحساب الکترونیکی
تمامی مودیانی که بر اساس قانون ملزم به صدور صورتحساب الکترونیکی هستند، این اختیار را دارند که اسناد مالی خود را از طریق مسیرهای قانونی متعددی به سازمان امور مالیاتی ارسال نمایند. این انعطافپذیری، با هدف کاهش بار اجرایی و تطبیقپذیری با فرآیندهای کسبوکار مودیان محترم، فراهم شده است. این تسهیلات نه تنها برای عموم مودیان، بلکه بهطور خاص برای صنوفی مانند مودیان طلا و جواهر نیز مصداق دارد.
مسیرهای اصلی ارسال صورتحساب شامل استفاده مستقیم از سامانه مودیان، استفاده از خدمات شرکتهای معتمد مالیاتی، یا بهرهگیری از سایر سامانههای دولتی است. در این میان، سامانه جامع تجارت به عنوان یک نمونه از سامانههای دولتی، مسیری جایگزین و معتبر برای ثبت صورتحساب محسوب میشود.
روشهای مورد تایید برای ثبت صورتحساب
- ثبت مستقیم توسط مودی در سامانه مودیان.
- ارسال توسط شرکت های معتمد به سامانه مودیان.
- ثبت از طریق سایر سامانه های دولتی، مانند سامانه جامع تجارت.
شرایط عدم نیاز به ثبت مجدد صورتحساب الکترونیکی
قانونگذار برای تسهیل تکالیف مودیان، این امکان را فراهم کرده است که در صورت ثبت موفقیتآمیز صورتحساب الکترونیکی در یکی از سامانههای دولتی مورد تایید، دیگر نیازی به تکرار این فرآیند در سامانه مودیان نباشد. این حکم قانونی، بهطور مشخص در راستای اجرای قانون تسهیل تکالیف مودیان الحاقی طی ماده (6) مصوب گردیده است.
اصل کلیدی در این تسهیل، حصول اطمینان از ثبت نهایی دادهها در سامانه مودیان است. بنابراین، زمانی که صورتحساب از طریق سامانه جامع تجارت یا هر سامانه دولتی دیگری ارسال میشود، باید تاییدیه ثبت صورتحساب مربوطه را دریافت نماید. این تاییدیه باید به نحوی باشد که در کارپوشه مودی در سامانه مودیان درج و قابل رویت باشد.
در صورت ارسال از طریق سامانه جامع تجارت، تاییدیه ثبت صورتحساب نه تنها در کارپوشه مودی بلکه در خود سامانه جامع تجارت نیز قابل نمایش است. این اقدام کاملاً منطبق بر حکم تبصره 3 ماده 6 قانون پایانههای فروشگاهی و سامانه مودیان است و ثبت مجدد صورتحساب را منتفی میسازد.
بستر قانونی عدم ثبت مجدد
نکته مهم: عدم الزام ثبت مجدد صورتحساب الکترونیکی بهطور مستقیم به دریافت تاییدیه ثبت نهایی آن در کارپوشه مودی وابسته است، حتی اگر فرآیند ارسال اولیه از طریق سامانه جامع تجارت یا سایر سامانههای دولتی انجام شده باشد. این تضمینکننده شفافیت و اِعمال قانون است.
پیشنیازهای ضروری برای بهرهمندی از تسهیلات قانونی
برای آنکه مودیان بتوانند از امکان عدم ثبت مجدد صورتحساب الکترونیکی در سامانه مودیان پس از ارسال موفق از طریق سامانههای دولتی استفاده نمایند، باید مجموعهای از اقدامات اولیه را بر اساس اطلاعیههای رسمی سازمان امور مالیاتی (از جمله اطلاعیه شماره 38) انجام داده باشند. رعایت این مراحل چهارگانه، شرط بهرهمندی از تسهیلات مربوط به ماده (6) قانون تسهیل تکالیف مودیان است و به مودیان کمک میکند تا فرآیند ثبت را به صورت بهینه و بدون نیاز به تکرار، پیش ببرند.
این پیشنیازها تضمین میکنند که ارتباط لازم میان سامانههای دولتی و سامانه مودیان برقرار شده و اطلاعات لازم برای ثبت نهایی صورتحسابها به درستی منتقل و ثبت شده است. مهمترین این پیشنیازها، مربوط به تعیین تکلیف مودی در خصوص بستر ارسال اطلاعات و دریافت کدهای مورد نیاز برای احراز هویت مالیاتی است.
| ردیف | عنوان اقدام | توضیحات |
|---|---|---|
| 1 | انتخاب سامانههای دولتی | تعیین بستر مورد استفاده برای ارسال اولیه صورتحساب. |
| 2 | دریافت شناسه یکتای حافظه مالیاتی | احراز هویت و دریافت شناسه لازم برای حافظه مالیاتی. |
| 3 | ثبت صورتحساب الکترونیکی در سامانه دولتی | ارسال موفق صورتحساب از طریق سامانههای منتخب (مثل سامانه جامع تجارت). |
| 4 | درج صورتحساب در کارپوشه | تایید و مشاهده ثبت نهایی صورتحساب در کارپوشه مودی در سامانه مودیان. |
مثال کاربردی
مثال کاربردی: فرض کنید یک فعال حوزه مودیان طلا و جواهر ملزم به صدور صورتحساب الکترونیکی است. این مودی ابتدا سامانه جامع تجارت را به عنوان سامانه دولتی مورد نظر خود انتخاب کرده و شناسه یکتای حافظه مالیاتی را دریافت نموده است. در صورتی که صورتحساب صادره توسط این مودی، در سامانه جامع تجارت به ثبت برسد و همزمان تاییدیه ثبت صورتحساب در کارپوشه مودی در سامانه مودیان درج شود، مودی مذکور هیچ نیازی به ثبت دوباره آن صورتحساب الکترونیکی در سامانه مودیان نخواهد داشت.
پرسشهای متداول (FAQ)
آیا ثبت صورتحساب الکترونیکی در سامانه جامع تجارت، ثبت در سامانه مودیان را پوشش میدهد؟
بله، ثبت صورتحساب الکترونیکی از طریق سامانه جامع تجارت، در صورتی که منجر به درج و نمایش تاییدیه ثبت صورتحساب در کارپوشه مودی در سامانه مودیان شود، مطابق با تبصره 3 ماده 6 قانون پایانه های فروشگاهی و سامانه مودیان، نیاز به ثبت مجدد در سامانه مودیان را رفع میکند.
شرط اصلی عدم الزام به ثبت مجدد صورتحساب در سامانه مودیان چیست؟
شرط اصلی آن است که صورتحساب از طریق یکی از سامانههای دولتی (مانند سامانه جامع تجارت) ارسال شده باشد و تاییدیه ثبت صورتحساب به دست آمده باشد. این تاییدیه باید حتماً در کارپوشه مودی قابل مشاهده باشد تا تکلیف قانونی مودی بر اساس اطلاعیه سازمان امور مالیاتی رفع شود.
مودیان برای استفاده از این تسهیلات باید چه اقداماتی انجام دهند؟
مودیان باید ابتدا سامانههای دولتی مورد نظر را انتخاب کرده و شناسه یکتای حافظه مالیاتی دریافت کنند. سپس صورتحساب الکترونیکی را در آن سامانه ثبت کنند. نهایتاً، مطمئن شوند که صورتحساب و تاییدیه ثبت صورتحساب در کارپوشه مودی درج شده باشد.
جمعبندی
رویه اعلام شده از سوی سازمان امور مالیاتی در خصوص عدم الزام به ثبت مجدد صورتحساب الکترونیکی در سامانه مودیان، یک گام مهم در جهت تسهیل تکالیف مودیان است. این امکان به مودیانی که الزامات اولیه شامل انتخاب سامانههای دولتی، دریافت شناسه یکتای حافظه مالیاتی و ثبت موفقیتآمیز در سامانهای مانند سامانه جامع تجارت را رعایت کردهاند، اجازه میدهد تا با اطمینان از درج اطلاعات در کارپوشه مودی، از تکرار فرآیند اداری پرهیز نمایند. اجرای دقیق این دستورالعملها، مستند به تبصره 3 ماده 6 قانون، به شفافیت و سرعت در تعاملات مالیاتی میانجامد. توصیه میشود برای اطمینان از اجرای صحیح این قانون، اطلاعیههای مرتبط با قانون تسهیل تکالیف مودیان را به طور مستمر بررسی نمایید.